

PaysafeCard - zapłać gotówką
autorstwa paysafecard.com Wertkarten GmbH
4,3
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,3
- Cena
- Free
- Pobierz
- 10.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
 Analiza autorstwa Getfullapps
Kiedy chcę zapłacić za coś w internecie, ale nie mam ochoty podawać danych karty kredytowej, PaysafeCard - zapłać gotówką jest jedną z prostszych dróg. To aplikacja finansowa od paysafecard.com Wertkarten GmbH, oparta na pomyśle przedpłaconego salda: najpierw zdobywam środki PaysafeCard, a później wykorzystuję je przy płatności online. Brzmi nieskomplikowanie, ale w praktyce najważniejsze są momenty przekazania kodu, kontrolowania salda i sprawdzania, czy dana usługa rzeczywiście obsługuje tę metodę.
Po moich testach widzę ją przede wszystkim jako narzędzie dla osób, które chcą oddzielić zakupy internetowe od głównego rachunku bankowego. Nie jest to pełnoprawny zamiennik konta, portfela mobilnego ani karty płatniczej. Jej siła leży gdzie indziej: pozwala zapłacić online bez używania karty kredytowej, a przy tym daje większą kontrolę nad kwotą przeznaczoną na konkretny cel.
Kiedy szybkość ma znaczenie
W codziennym użyciu szybkość aplikacji nie jest jedynym kryterium. Samo sprawdzenie przygotowanych środków i przejście do płatności może być proste, ale cały proces obejmuje także przygotowanie salda oraz weryfikację, czy sprzedawca akceptuje tę metodę. Jeśli kupuję coś spontanicznie, karta lub portfel mobilny zwykle pozwoli mi przejść od wyboru produktu do potwierdzenia bez tego dodatkowego przygotowania.
Najlepszy sposób na ograniczenie opóźnień jest więc organizacyjny: przed rozpoczęciem zakupu sprawdzam zarówno metodę płatności, jak i potrzebną kwotę. Wtedy nie muszę wracać do poprzednich ekranów ani szukać alternatywy po wpisaniu danych. Dla planowanego zakupu taki krótki przegląd jest rozsądniejszy niż oczekiwanie, że każda płatność będzie równie bezpośrednia jak kartą.
Gdy korzystam z aplikacji intensywniej
Przy kilku zakupach w krótkim czasie bardziej liczy się porządek niż częste odświeżanie ekranu. Rozdzielenie kodów według przeznaczenia i kontrola salda po każdej transakcji pomagają mi szybko ocenić, które środki są nadal dostępne. Bez tego łatwo pomylić wartość pozostałą po jednym zakupie z kwotą przygotowaną na inny.
Praktyczny kompromis polega na tym, by przygotowywać środki dopiero wtedy, gdy znam planowany zakup, a potem od razu zapisać sobie jego rezultat w bezpieczny sposób. To szczególnie przydatne, gdy w tym samym okresie płacę za cyfrową rozrywkę i inną usługę internetową. Oddzielanie budżetów ułatwia kontrolę, ale wymaga odrobiny ręcznej dyscypliny; aplikacja nie podejmie za mnie decyzji, które saldo przeznaczyć na dany cel.
Stabilność i spokojne sprawdzanie wyniku
Nie oceniam niezawodności wyłącznie po tym, czy ekran płatności szybko znika. W tym rodzaju transakcji ważniejsze jest potwierdzenie po obu stronach: czy środki zostały wykorzystane i czy sklep faktycznie udostępnił zakup. Jeśli jedna z tych informacji się opóźnia, nie ponawiam od razu płatności. Najpierw sprawdzam status salda i zamówienia, żeby nie stworzyć sobie problemu przez przypadkową drugą próbę.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
To rozsądny sposób postępowania także wtedy, gdy połączenie z serwisem zostaje przerwane w trakcie procesu. Zamiast zakładać, że transakcja nie doszła do skutku, wracam do podsumowania zakupu i sprawdzam, co zarejestrowały obie strony. Aplikacja pomaga kontrolować część płatniczą, ale realizacja cyfrowego produktu należy do zewnętrznego serwisu, więc cierpliwa weryfikacja jest bardziej użyteczna niż szybkie klikanie ponownie.
Telefon, ograniczenia i wybór metody
Aplikacja wymaga systemu Android w wersji 9 lub nowszej. Przed instalacją warto więc sprawdzić wersję systemu na starszym telefonie; sama prostota płatności nie ominie ograniczenia zgodności urządzenia. Osoby korzystające ze starszego sprzętu powinny rozważyć inną metodę, jeśli nie mogą zainstalować aplikacji lub wygodniej im obsługiwać zakup bezpośrednio przez serwis.
Nie traktowałbym jej też jako narzędzia do każdej płatności z telefonu. Jeśli często płacę zbliżeniowo w sklepach stacjonarnych, potrzebuję obsługi regularnych obciążeń albo chcę jednym sposobem płacić w możliwie największej liczbie miejsc, karta i portfel mobilny będą praktyczniejszym wyborem. PaysafeCard ma więcej sensu, gdy konkretnym celem jest internetowy zakup opłacany z wcześniej przygotowanej kwoty.
Komu ten kompromis pasuje
To rozwiązanie poleciłbym osobie, która kupuje cyfrowe usługi od czasu do czasu, pilnuje wydatków na rozrywkę albo nie chce wpisywać danych karty na urządzeniu używanym przez kilka osób. Mniej skorzysta ktoś, kto oczekuje bezobsługowego, uniwersalnego płacenia i nie chce sprawdzać dostępności metody przed zakupem. Wybór sprowadza się do tego, czy ważniejsza jest wygoda natychmiastowej płatności, czy oddzielenie jej od głównej karty i rachunku.
Od potrzeby zapłaty do gotowego salda
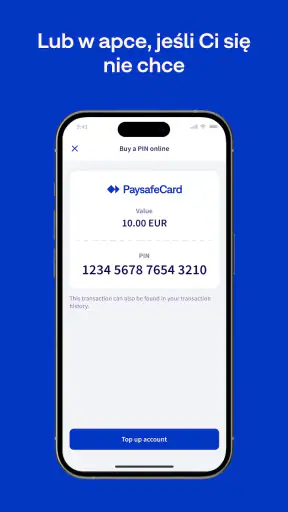
Najłatwiej zrozumieć działanie aplikacji, wyobrażając sobie zwykłą sytuację. Chcę wykupić usługę internetową albo zapłacić za cyfrowy zakup, lecz nie chcę wpisywać numeru karty. W takim przypadku wybieram PaysafeCard jako metodę płatności, a następnie korzystam z wcześniej przygotowanego salda. Aplikacja pomaga mi trzymać te informacje w jednym miejscu zamiast szukać ich w wiadomościach, papierowych potwierdzeniach czy notatkach.
To podejście ma sens także wtedy, gdy płacę za coś na urządzeniu współdzielonym z innymi osobami. Nie muszę zapisywać w przeglądarce danych bankowych ani udostępniać komuś dostępu do rachunku. Największą zaletą jest kontrola nad tym, ile pieniędzy trafia do internetowego portfela płatniczego, a nie rozbudowane funkcje bankowe.
Warto jednak od początku pamiętać o jednej rzeczy: aplikacja nie usuwa całego procesu zakupowego. Nadal muszę sprawdzić, czy wybrany sklep, serwis lub platforma przyjmuje PaysafeCard, a także dopilnować, by saldo wystarczało na całą transakcję. Jeśli tego nie zrobię, zatrzymam się dopiero na ostatnim ekranie płatności.
Przygotowanie pierwszej płatności
Pierwszy kontakt jest dość intuicyjny. Instaluję aplikację, przechodzę przez jej podstawową konfigurację i przygotowuję się do dodania lub wykorzystania środków. Nie traktuję jej jak aplikacji bankowej, w której codziennie wykonuję przelewy. Bardziej przypomina cyfrowy schowek i panel do obsługi przedpłaconej metody płatności.
Przed zakupem najlepiej ustalić dokładną kwotę. To praktyczna wskazówka, która oszczędza później czasu: jeśli kupuję jednorazową usługę, nie ma sensu zasilać rozwiązania większą sumą niż potrzebuję. Z drugiej strony zbyt małe saldo może wymusić dodatkowe kroki albo przerwać płatność w najmniej wygodnym momencie.
Aplikacja jest bezpłatna, więc sam próg wejścia nie jest wysoki. W sklepie widnieje jako produkt dla użytkowników od PEGI 3, co pasuje do prostego charakteru narzędzia, choć w praktyce młodsza osoba nadal powinna korzystać z niego rozsądnie i za zgodą opiekuna. Nie jest to aplikacja rozrywkowa, lecz narzędzie związane z pieniędzmi i zakupami w sieci.
Dodawanie i kontrolowanie środków
W codziennym użyciu najważniejsza jest czytelność informacji o dostępnych środkach. Kiedy mam kilka kodów lub korzystam z PaysafeCard przy różnych zakupach, łatwo stracić orientację, który kod został już wykorzystany, a który nadal ma wartość. Dlatego traktuję aplikację jako miejsce do uporządkowania tego procesu, nie tylko jako ekran wyświetlany tuż przed płatnością.
Dobry nawyk polega na tym, żeby po każdym zakupie od razu sprawdzić pozostałe saldo. Nie odkładam tego na później, bo przy kilku transakcjach drobna reszta może zniknąć z pamięci. To jedna z tych funkcji, które nie wyglądają spektakularnie, ale realnie zmniejszają ryzyko pomyłki.
Drugą przydatną praktyką jest rozdzielanie kodów według celu. Jeśli jeden ma służyć do gry, a inny do subskrypcji, zapisuję sobie kontekst poza aplikacją w bezpieczny sposób, zamiast zakładać, że po kilku tygodniach będę pamiętać wszystko z samego wyglądu wpisu. Dzięki temu łatwiej uniknąć użycia niewłaściwego salda przy zakupie.
Płatność w serwisie internetowym
Gdy przechodzę do płatności, wybieram PaysafeCard spośród dostępnych metod. Następnie korzystam z danych potrzebnych do autoryzacji transakcji. To moment, w którym rozwiązanie pokazuje swoją główną przewagę nad kartą: nie muszę przekazywać sprzedawcy numeru karty kredytowej ani danych rachunku, ponieważ płatność opiera się na przedpłaconej wartości.
Nie oznacza to jednak, że każdy zakup przebiegnie identycznie. Poszczególne serwisy mogą inaczej prowadzić użytkownika przez ekran płatności, a sama dostępność metody zależy od konkretnego sprzedawcy. Jeśli nie widzę PaysafeCard wśród opcji, aplikacja nie zmieni tego faktu. W takim przypadku zwykła karta, przelew lub portfel mobilny będzie po prostu szybszy.
Właśnie dlatego przed przygotowaniem środków sprawdzam metodę płatności na stronie zakupu. To niepozorny krok, ale pozwala uniknąć sytuacji, w której mam już saldo, a wybrana usługa go nie przyjmuje. Największe tarcie pojawia się nie w samej aplikacji, lecz na styku aplikacji i zewnętrznego serwisu.
Co dzieje się po przekazaniu płatności
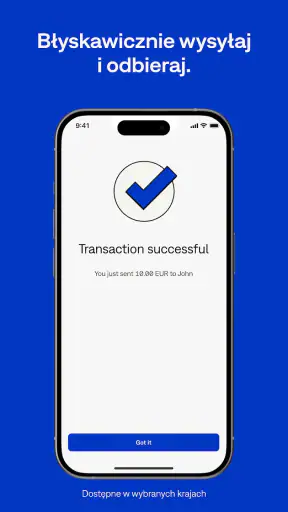
Po zatwierdzeniu transakcji następuje ważne przekazanie odpowiedzialności. Aplikacja i system PaysafeCard obsługują część płatniczą, ale to sklep lub platforma musi prawidłowo zaksięgować zakup i udostępnić produkt. Jeśli płatność zostanie przyjęta, wynik powinien być widoczny po stronie usługi, a saldo w aplikacji powinno odzwierciedlać wykorzystane środki.
W praktyce nie zamykam od razu ekranu po kliknięciu przycisku. Najpierw sprawdzam, czy pojawiło się potwierdzenie, czy zakup został aktywowany i czy nie ma komunikatu o oczekiwaniu. Potem zaglądam do salda. Ten podwójny sprawdzian jest szczególnie ważny przy cyfrowych zakupach, gdzie nie zawsze dostajemy fizyczny produkt ani wyraźny sygnał, że wszystko zakończyło się poprawnie.
Jeśli rezultat jest prawidłowy, aplikacja spełnia swoje zadanie bez zbędnego komplikowania. Nie muszę używać jej przez cały dzień. Otwieram ją przed płatnością, kontroluję dostępne środki, wykonuję zakup i wracam do niej wtedy, gdy chcę sprawdzić pozostałą wartość albo przygotować kolejną transakcję.
Przykład z codziennego użycia
Wyobraźmy sobie osobę, która chce zapłacić za cyfrową usługę na komputerze, ale korzysta z rodzinnego urządzenia i nie chce zapisywać danych karty. Kupuje PaysafeCard za gotówkę, przygotowuje kod w aplikacji, a następnie na stronie usługi wybiera odpowiednią metodę. Po zatwierdzeniu sprawdza, czy dostęp został przyznany, i zachowuje informację o pozostałym saldzie.
W takim scenariuszu największą wartość daje nie sama szybkość, lecz ograniczenie zakresu danych przekazywanych podczas zakupu. Użytkownik może przeznaczyć na transakcje tylko wcześniej określoną kwotę. To przydatne dla kogoś, kto chce pilnować budżetu na gry, cyfrowe dodatki albo rozrywkę online bez podpinania głównego źródła pieniędzy.
Jednocześnie trzeba zaakceptować dodatkowy etap: najpierw zdobycie środków, potem sprawdzenie akceptacji, a dopiero później płatność. Przy częstych zakupach karta lub portfel mobilny może być wygodniejszy, bo działa bez podobnego przygotowania. PaysafeCard wygrywa natomiast wtedy, gdy ważniejsza jest separacja środków niż maksymalna szybkość.
Dla kogo to rozwiązanie działa najlepiej
Najlepiej odnajdą się tu osoby, które nie mają karty kredytowej, nie chcą jej używać albo wolą płacić internetowo z wcześniej ustalonego budżetu. Aplikacja może być też wygodna dla użytkownika, który otrzymał PaysafeCard i chce mieć kontrolę nad jego wykorzystaniem bez noszenia papierowego potwierdzenia.
Widzę sens w korzystaniu z niej przy okazjonalnych zakupach cyfrowych. Jeśli płacę raz na jakiś czas, przedpłacony charakter jest zaletą, bo ogranicza ryzyko automatycznego obciążenia karty. Dobrze pasuje również do sytuacji, w której chcę rozdzielić pieniądze przeznaczone na rozrywkę od środków używanych do rachunków i codziennych zakupów.
Nie poleciłbym jej jednak jako jedynego narzędzia do wszystkich płatności. Osoba, która regularnie robi zakupy w wielu sklepach, potrzebuje zwrotów, płatności cyklicznych albo błyskawicznego przełączania między rachunkami, prawdopodobnie wygodniej poradzi sobie z kartą debetową lub popularnym portfelem mobilnym. Tutaj trzeba pogodzić się z ograniczeniem akceptacji i z tym, że nie każda transakcja będzie tak bezpośrednia.
Porównanie z kartą i portfelem mobilnym
Karta bankowa jest zwykle bardziej uniwersalna. Działa w większej liczbie miejsc, pozwala płacić bez wcześniejszego kupowania kodu i często lepiej radzi sobie z cyklicznymi obciążeniami. Jej słabszą stroną jest natomiast konieczność powiązania płatności z rachunkiem oraz przekazywanie danych karty w procesie zakupowym.
Portfele mobilne są z kolei wygodne przy płatnościach w telefonie i szybkim potwierdzaniu transakcji. Jeśli już z nich korzystam, przejście na PaysafeCard nie zawsze będzie ulepszeniem. Zyskuję większy dystans od karty, ale tracę część uniwersalności. To nie jest konkurencja wygrywająca w każdej kategorii; jej przewaga dotyczy przede wszystkim przedpłaty i ograniczenia ekspozycji danych karty.
W porównaniu z gotówką PaysafeCard przenosi kontrolę budżetu do zakupów internetowych. Gotówką nie zapłacę bezpośrednio w większości cyfrowych usług, natomiast tutaj mogę najpierw przeznaczyć określoną kwotę, a później użyć jej online. Pojawia się jednak dodatkowy etap obsługi kodu, więc prostota zależy od tego, czy bardziej cenię prywatność płatności, czy szybkość.
Gdzie proces może się zatrzymać
Pierwszym problemem jest brak akceptacji PaysafeCard przez wybraną usługę. To sytuacja, którą warto sprawdzić przed zakupem środków. Jeśli tego nie zrobię, mogę zostać z saldem, którego nie wykorzystam tam, gdzie planowałem. Aplikacja nie zastąpi listy metod płatności na stronie konkretnego sprzedawcy.
Drugim punktem ryzyka jest pomyłka przy przepisywaniu lub przekazywaniu danych. Nie udostępniam ich osobom, które proszą o kod poza oficjalnym procesem płatności. Przedpłacona wartość może być atrakcyjna dla oszustów właśnie dlatego, że przypomina gotówkę. Zanim zatwierdzę operację, sprawdzam adres serwisu i upewniam się, że płacę za rzeczywisty zakup.
Trzecia trudność pojawia się przy niewystarczającym saldzie. Użytkownik może pamiętać przybliżoną kwotę, ale zapomnieć o podatku, opłacie albo różnicy walutowej naliczanej przez zewnętrzną usługę. Nie zakładam więc, że saldo wystarczy tylko dlatego, że cena wygląda podobnie. Lepiej sprawdzić końcową kwotę na ekranie płatności przed potwierdzeniem.
Warto też zachować porządek przy wielu kodach. Mieszanie aktywnych i wykorzystanych danych prowadzi do niepotrzebnego szukania przy kolejnej transakcji. Moja praktyczna metoda to natychmiastowe oznaczanie celu i sprawdzanie pozostałej wartości po zakupie. To drobna czynność, ale ogranicza liczbę błędów bardziej niż samo częste otwieranie aplikacji.
Wygoda a kontrola bezpieczeństwa
Im mniej danych karty podaję, tym spokojniej podchodzę do jednorazowych zakupów, ale nie oznacza to pełnej anonimowości ani automatycznego bezpieczeństwa. Nadal muszę uważać na fałszywe strony, podejrzane wiadomości i osoby próbujące wyłudzić kod. PaysafeCard zmniejsza zależność od karty, lecz nie zwalnia z podstawowej ostrożności.
Nie traktuję też aplikacji jako miejsca do przechowywania informacji bez żadnej kontroli. Telefon powinien być zabezpieczony, a dane dostępowe nie powinny trafiać do przypadkowych notatek ani rozmów. Najlepszy efekt daje połączenie przedpłaconego salda z rozsądnym obchodzeniem się z kodem i regularnym sprawdzaniem historii własnych zakupów.
Jeśli transakcja nie kończy się tak, jak oczekuję, najpierw sprawdzam trzy elementy: czy saldo zostało obciążone, czy serwis wyświetlił potwierdzenie i czy zakup pojawił się po stronie odbiorcy. Dopiero potem szukam dalszej pomocy. Takie rozdzielenie problemu pozwala ustalić, czy kłopot dotyczy płatności, czy realizacji zamówienia przez zewnętrzną platformę.
Jak oceniam aplikację po dłuższym używaniu
Wersja 26.17.0 pokazuje produkt, który koncentruje się na jednym zadaniu zamiast próbować udawać rozbudowany bank. To dla mnie zaleta, bo interfejs i sposób myślenia pozostają związane z przedpłaconą płatnością. Jednocześnie osoby oczekujące funkcji typowych dla konta bankowego mogą uznać tę prostotę za ograniczenie.
Popularność rozwiązania jest wyraźna: aplikacja ma średnią ocenę 4,3 przy około 198 tysiącach ocen, a liczba instalacji przekracza 10 milionów. Te liczby sugerują, że wiele osób szuka właśnie takiego sposobu płacenia, ale nie traktuję ich jako dowodu, że będzie idealna dla każdego. W mojej ocenie ważniejsze jest dopasowanie do konkretnego sposobu robienia zakupów.
PaysafeCard - zapłać gotówką poleciłbym komuś, kto chce płacić online bez karty kredytowej, kontrolować przeznaczoną kwotę i akceptuje konieczność wcześniejszego przygotowania salda. Nie wybrałbym jej dla osoby potrzebującej uniwersalnej metody do wszystkich sklepów, płatności cyklicznych i codziennych zakupów.
Końcowy werdykt jest więc pozytywny, ale konkretny: to dobre narzędzie do określonego przepływu od gotówki lub przedpłaty, przez aplikację, aż po zakup internetowy. Najlepiej działa wtedy, gdy sprawdzam akceptację przed zakupem, pilnuję salda i traktuję kod jak pieniądze. Jeśli te trzy nawyki nie są problemem, aplikacja daje wygodny kompromis między dostępem do usług online a ograniczeniem użycia danych karty.
Zalety
- Nie wymaga podawania danych karty płatniczej podczas zakupów online.
- Kod paysafecard można kupić w wielu punktach stacjonarnych.
- Aplikacja pozwala szybko sprawdzić dostępne środki i historię transakcji.
- Obsługuje płatności w wielu popularnych sklepach i serwisach internetowych.
- Dodatkowe zabezpieczenie kodem PIN ogranicza ryzyko ujawnienia danych bankowych.
Wady
- Nie każdy sklep internetowy akceptuje płatności paysafecard.
- Niewykorzystane środki mogą podlegać opłatom po określonym czasie.
- Zgubionego lub ujawnionego kodu zwykle nie da się łatwo odzyskać.
- Niektóre funkcje i limity zależą od kraju oraz lokalnych regulacji.
- Doładowania i realizacja kodów mogą wymagać weryfikacji tożsamości.
Często zadawane pytania dotyczące PaysafeCard - zapłać gotówką
Czym jest PaysafeCard i do czego służy aplikacja?
PaysafeCard to przedpłacona metoda płatności, która pozwala płacić w internecie bez podawania danych karty bankowej ani numeru rachunku. Aplikacja pomaga zarządzać kodami PaysafeCard, sprawdzać dostępne środki, historię transakcji oraz wyszukiwać informacje dotyczące płatności. Przed pobraniem warto sprawdzić, czy wybrany sklep internetowy obsługuje tę metodę oraz jakie funkcje są dostępne w danym kraju.
Czy korzystanie z PaysafeCard wymaga konta bankowego lub karty płatniczej?
Do dokonania płatności za pomocą podstawowego kodu PaysafeCard zazwyczaj nie jest potrzebne konto bankowe ani karta płatnicza. Kod można kupić za gotówkę u autoryzowanego sprzedawcy, a następnie wykorzystać go w obsługiwanym sklepie internetowym. Niektóre funkcje aplikacji, takie jak zarządzanie kontem lub dodatkowe usługi, mogą jednak wymagać rejestracji i potwierdzenia danych użytkownika.
Czy PaysafeCard jest bezpieczny i jak chronić kod PIN?
PaysafeCard ogranicza konieczność udostępniania w internecie danych karty lub konta bankowego, co może zwiększać prywatność podczas zakupów. Najważniejsze jest jednak właściwe zabezpieczenie kodu PIN. Nie należy przesyłać go innym osobom, publikować w wiadomościach ani podawać osobom obiecującym zwrot pieniędzy lub nagrodę. Przed płatnością zawsze sprawdź adres strony i kwotę transakcji.
Gdzie można kupić PaysafeCard i czy obowiązują dodatkowe opłaty?
PaysafeCard można kupić w wybranych punktach sprzedaży, sklepach oraz innych autoryzowanych kanałach, zależnie od kraju i dostępnych nominałów. Sama płatność może być prosta, ale w określonych sytuacjach mogą pojawić się opłaty, na przykład za długotrwałe nieużywanie środków, przewalutowanie lub korzystanie z wybranych usług. Przed zakupem i płatnością warto sprawdzić aktualny cennik.
Czy aplikacja PaysafeCard działa na każdym telefonie i czy można odzyskać środki?
Aplikacja PaysafeCard jest przeznaczona na urządzenia mobilne z obsługiwanymi wersjami Androida lub iOS, dlatego przed instalacją należy sprawdzić wymagania w odpowiednim sklepie. Dostępność funkcji może różnić się zależnie od regionu. Zwrot lub odzyskanie niewykorzystanych środków nie zawsze odbywa się automatycznie i może wymagać dodatkowej procedury, weryfikacji tożsamości oraz spełnienia warunków określonych przez operatora.

PaysafeCard - zapłać gotówką
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu info@paysafecard.com, odwiedź stronę http://www.paysafecard.com/ lub zapoznaj się z jego https://www.paysafecard.com/en/inapp-data-protection/.










